
方正策略:A股先抑后扬,逢低布局科技、资源与非银
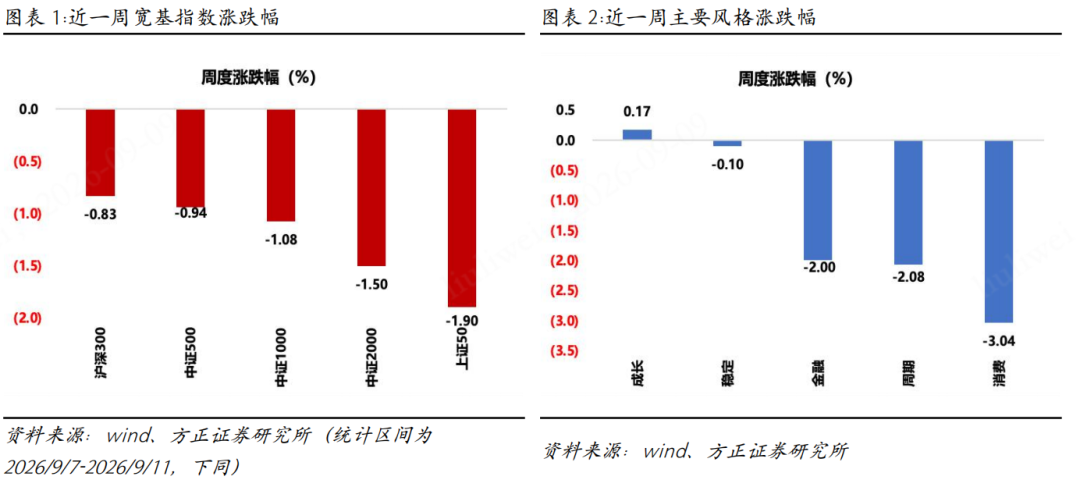
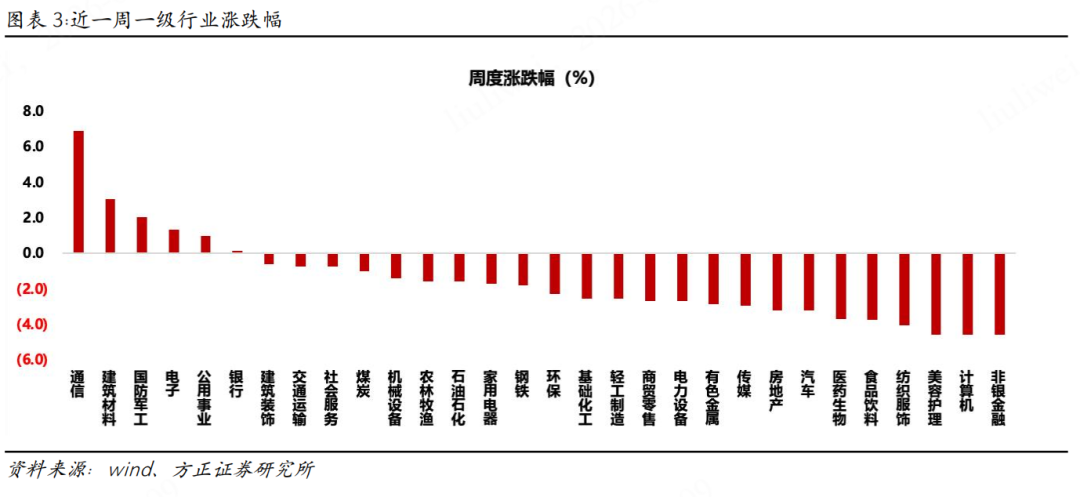
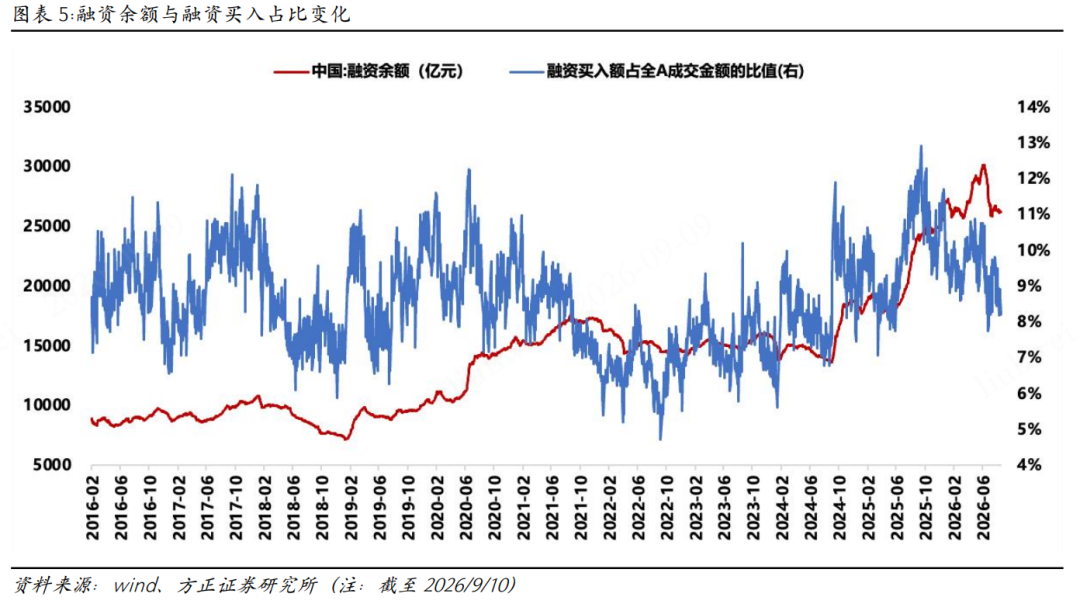
1、市场回顾:本周(2026/9/7-2026/9/11),市场先涨后跌,万得全A全周收跌1.1%,上证指数-1.1%,创业板指+1.1%,全市场周度日均成交额减少约768亿元至1.89万亿元,交投活跃度持续回落。行业方面,通信、建筑材料、国防军工领涨,涨幅分别为6.9%、3.1%、2.0%,非银金融、计算机、美容护理领跌,涨跌幅分别为-4.62%、-4.61%、-4.61%,题材方面,覆铜板、玻璃纤维、电路板等概念较活跃。具体来看,周一市场高开高走,科技在周末诸多利好的加持下回归,包括GPT-6 Astra的发布,黄仁勋对算力需求的乐观预期以及光博会的召开等。周二市场冲高回落,沙特阿美设施遇袭带动油价大涨,泛能源领涨,美国拟对精炼铜加征关税预期发酵,LME铜创历史新高,股期联动;新版基药目录施行,医药政策密集落地,午后医药有所修复。周三市场窄幅震荡,高通与亚马逊共建AI数据中心基础设施、合作开发1.6T光互联方案与《信息通信行业发展"十五五"规划》带动算力硬件走强;农业板块在监管集中提示炒作风险迎来高位分歧。周四市场低开震荡,建滔积层板发出年内第七张涨价函、松下上调覆铜板价格、中国巨石上调9月电子布价格,覆铜板及上游材料进入新一轮涨价周期。在《金融强国建设"十五五"规划》、财政部注资8家金融企业与六大国有银行中期分红比例集体上调等多重催化下,银行板块表现较好。周五在昨夜美国PPI超预期、美债利率飙升的影响下低开,午后有所修复。美国联邦通信委员会(FCC)相关最终规则正式落地,中际旭创、新易盛等中国光通信产业链企业没有被直接纳入FCC的限制名单;此外,MLCC龙头村田制作所将停产部分MLCC产品并扩充其他产能,通信板块预期修复。军工板块在地缘冲突持续加剧、珠海航展临近等多重催化下持续表现。
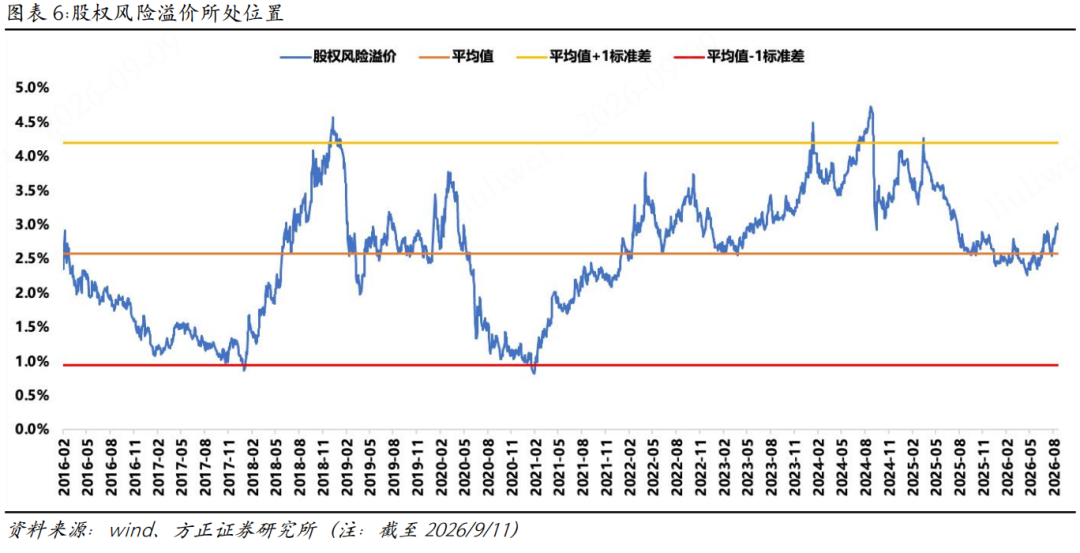
2、市场走势研判:市场在上周受高油价,海外长债利率大幅抬升的影响,前半周冲高乏力,后半周向下调整幅度逐渐加大,结构上以双创为代表的科技成长开始出现反攻力量,尤其是海外算力链。我们认为科技的回暖具备一定的持续性,核心在于美联储加息靴子即将落地,元首见面带来风险偏好改善的契机,以及产业端的催化和制裁担忧的缓和,A股科技相较于美股、韩股科技明显滞涨,后续有望带动市场先抑后扬,展开新一轮修复行情。具体来看,高油价是短期市场的最大扰动项,和美债利率、加息预期形成联动效应,高油价在目前的需求环境下是较难长时间持续的,并且从结构上来看高油价对于科技的冲击相对有限,油价破百之后中东各方TACO的概率在增大。下周将迎来美联储议息会议,目前加息概率较大,但考虑到近期美债利率的加速上行,市场已经较大程度计价,在美联储不具备持续加息基础的假设下,靴子落地对于风险资产是好事,科技受益最为明显。此外,近期中美双方也在释放暖意,为见面营造良好环境,参考今年4-5月的情形,元首会面对于市场风险偏好的影响偏积极。
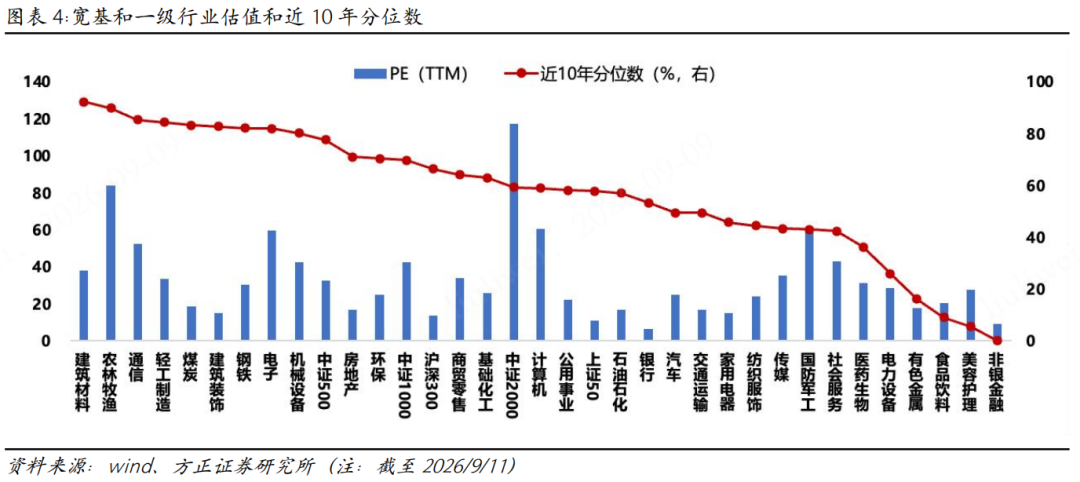
3、配置策略建议:主要指数下跌至年内低点附近,大胆布局,积极关注三方面配置机会,一是科技回归,AI的产业趋势和景气度仍较为坚实,拥挤度回落之后配置价值显著提高,科技股内部向能涨价、能扩量、有新技术突破的细分方向倾斜,顺序上先海外算力再国产算力,此外还可以关注相对低位的AI应用以及恒生科技;二是关注通胀抬升、弱美元下HALO资产的布局机会,美联储9月议息会议前后如有扰动将提供更好的布局机会,聚焦核心资源相关的有色金属+化工;三是对于货币政策变化反应最为直接,业绩估值匹配度较好,能够稳指数的非银金融。
风险提示:宏观经济超预期波动;地缘风险;美联储政策转向;历史经验不代表未来,仅供参考;产业进展不及预期等。
数据跟踪
本文编选自微信公众号“策略研究”,智通财经编辑:陈宇锋。


 扫码下载智通APP